English
 Tiếng Việt
QUY ĐỊNH MỚI VỀ THUẾ ĐỐI VỚI NGƯỜI LÀM VIỆC TỰ DO KHÔNG ĐĂNG KÝ KINH DOANH
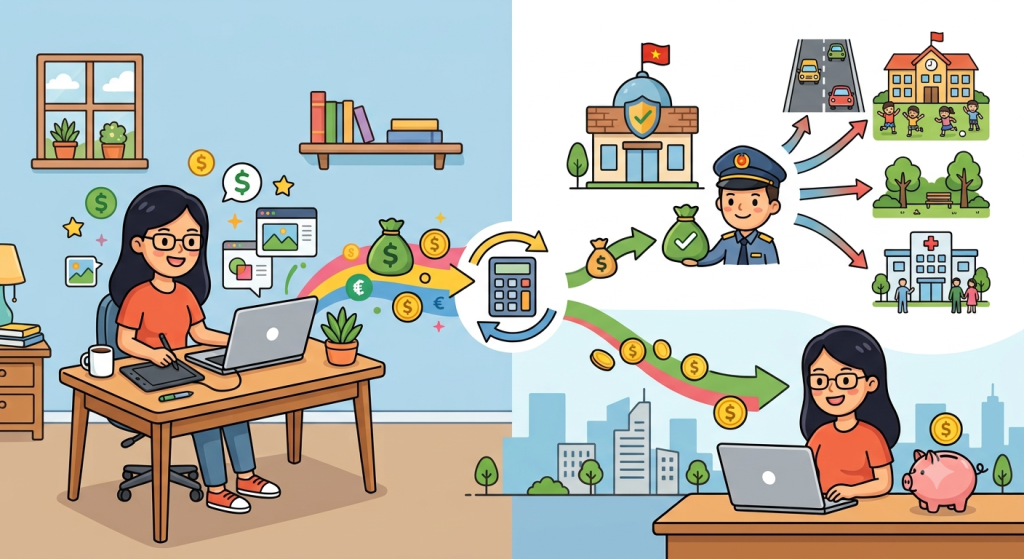
Làm việc tự do, nhận dự án theo từng lần hoặc cung cấp dịch vụ online đang ngày càng phổ biến. Tuy nhiên, không đăng ký kinh doanh không có nghĩa là khoản thu nhập nhận được đương nhiên không phải chịu thuế. Đây là điểm người làm freelancer cần đặc biệt lưu ý khi Nghị định số 253/2026/NĐ-CP có hiệu lực từ ngày 01/7/2026.
1. Quy định mới điều chỉnh cụ thể gì?
Nghị định 253/2026/NĐ-CP quy định tiền thù lao từ việc cung cấp dịch vụ của cá nhân không đăng ký kinh doanh, không đăng ký thuế cho hoạt động kinh doanh thuộc nhóm thu nhập từ tiền lương, tiền công chịu thuế thu nhập cá nhân.
Điều này có thể áp dụng với nhiều trường hợp quen thuộc như freelancer viết nội dung, thiết kế, lập trình, dịch thuật, tư vấn, giảng dạy, quay phim, chụp ảnh hoặc nhận các công việc theo dự án.
Điểm quan trọng là nghĩa vụ thuế được xác định dựa trên bản chất và nguồn gốc của khoản thu nhập, chứ không đơn thuần dựa vào việc cá nhân có đăng ký kinh doanh hay không.
2. Đối tượng cần đặc biệt lưu ý?
Nhóm chịu tác động rõ nhất là những cá nhân thường xuyên nhận tiền từ việc cung cấp dịch vụ nhưng vẫn hoạt động dưới hình thức cá nhân, không đăng ký kinh doanh hoặc đăng ký thuế cho hoạt động kinh doanh.
Bên cạnh người nhận thu nhập, doanh nghiệp và tổ chức thuê freelancer cũng cần lưu ý trách nhiệm khấu trừ thuế trong những trường hợp pháp luật quy định.
Đặc biệt, người có nhiều nguồn thu nhập hoặc nhận tiền từ khách hàng, tổ chức ở nước ngoài càng cần chủ động kiểm tra nghĩa vụ thuế của mình, thay vì cho rằng tiền chuyển trực tiếp vào tài khoản cá nhân thì không thuộc diện quản lý thuế.
3. Ý nghĩa quy định mới
Quy định này giúp thu hẹp khoảng trống trong quản lý thuế đối với nền kinh tế tự do và kinh tế số. Khi ngày càng nhiều người kiếm thu nhập từ các công việc theo dự án, nền tảng trực tuyến hoặc dịch vụ cá nhân, việc xác định nghĩa vụ thuế dựa trên thực tế phát sinh thu nhập sẽ góp phần bảo đảm công bằng giữa những người có cùng hoạt động tạo ra thu nhập.
Đồng thời, quy định cũng đặt ra yêu cầu minh bạch hơn đối với người làm việc tự do: không đăng ký kinh doanh không đồng nghĩa với “không phải đóng thuế”.
4. Người làm tự do nên làm gì?
Người làm freelancer nên chủ động:
– Theo dõi và thống kê các khoản thu nhập từ cung cấp dịch vụ;
– Lưu giữ hợp đồng, thỏa thuận, hóa đơn, chứng từ thanh toán;
– Kiểm tra khoản thu nhập đã được bên trả tiền khấu trừ thuế hay chưa;
– Nếu hoạt động thường xuyên, có doanh thu đáng kể, nên xem xét đăng ký hình thức kinh doanh phù hợp;
– Trường hợp có nhiều nguồn thu nhập hoặc nhận tiền từ nước ngoài, nên kiểm tra kỹ nghĩa vụ kê khai, quyết toán thuế.
Tổng kế lại, quy định mới không có nghĩa mọi freelancer đều phải nộp một mức thuế giống nhau. Nghĩa vụ cụ thể còn phụ thuộc vào bản chất khoản thu nhập, tư cách của người nhận, nơi phát sinh thu nhập và phương thức chi trả. Vì vậy, thay vì chỉ quan tâm “có đăng ký kinh doanh hay không”, người làm tự do nên quan tâm đúng vấn đề: khoản thu nhập của mình được pháp luật phân loại như thế nào và phải thực hiện nghĩa vụ thuế ra sao.