 English
 Tiếng Việt
CỤC THUẾ HƯỚNG DẪN THỦ TỤC CHẤM DỨT HIỆU LỰC MÃ SỐ THUẾ VÀ XỬ LÝ THUẾ NỘP THỪA
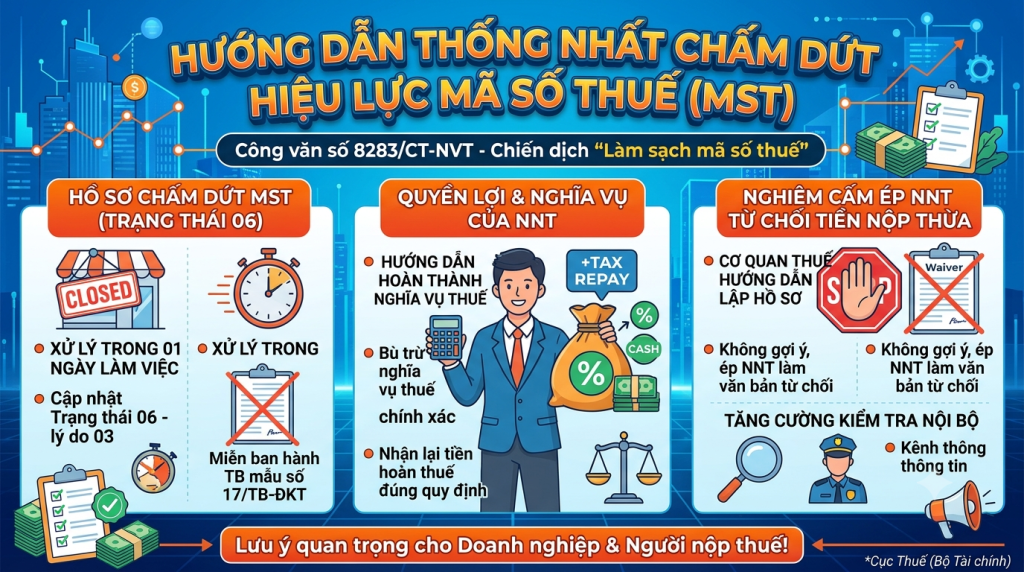
Cục Thuế (Bộ Tài chính) đã ban hành Công văn số 8283/CT-NVT ngày 03/11/2026 gửi Thuế các tỉnh, thành phố, Chi cục Thuế Doanh nghiệp lớn và Chi cục Thuế Thương mại điện tử nhằm hướng dẫn thống nhất thủ tục chấm dứt hiệu lực mã số thuế (MST), tháo gỡ điểm nghẽn trong quá trình triển khai Chiến dịch “Làm sạch mã số thuế”.
Dưới đây là các nội dung chỉ đạo trọng tâm mà Doanh nghiệp và Người nộp thuế (NNT) cần lưu ý:
1. Hướng dẫn xử lý hồ sơ chấm dứt hiệu lực MST cho NNT thuộc Trạng thái 06
Đối với NNT đang ở Trạng thái 06 (Người nộp thuế không hoạt động tại địa chỉ đã đăng ký) khi nộp hồ sơ đề nghị chấm dứt hiệu lực MST:
-
Thời hạn xử lý: Trong thời hạn 01 ngày làm việc kể từ ngày cơ quan thuế quản lý trực tiếp nhận đầy đủ hồ sơ đề nghị chấm dứt hiệu lực MST.
-
Quy trình cập nhật: Cơ quan thuế thực hiện chuyển trạng thái mã số thuế của NNT và các đơn vị phụ thuộc về trạng thái 06 lý do 03 (“Người nộp thuế không hoạt động tại địa chỉ đã đăng ký và có hồ sơ chấm dứt hiệu lực mã số thuế”) trên Hệ thống ứng dụng đăng ký thuế.
-
Cắt giảm thủ tục: Cơ quan thuế không ban hành Thông báo mẫu số 17/TB-ĐKT (Thông báo về việc NNT ngừng hoạt động và đang làm thủ tục chấm dứt hiệu lực MST) đối với NNT ở trạng thái 06 đã có hồ sơ đề nghị chấm dứt hiệu lực MST mẫu số 24-ĐKT.
2. Nghiêm cấm ép NNT từ chối nhận lại số tiền thuế nộp thừa
Căn cứ quy định tại Thông tư 90/2026/TT-BTC và Thông tư 89/2026/TT-BTC:
-
Khi NNT thực hiện chấm dứt hiệu lực MST, cơ quan thuế có trách nhiệm hướng dẫn NNT hoàn thành nghĩa vụ thuế, thực hiện bù trừ nghĩa vụ thuế hoặc giải quyết thủ tục hoàn trả số tiền thuế nộp thừa theo đúng quy định pháp luật.
-
Chỉ đạo chấn chỉnh: Cục Thuế yêu cầu Thuế các tỉnh, thành phố chỉ đạo các Phòng, Thuế Cơ sở và công chức thuế hướng dẫn NNT lập hồ sơ nhận lại tiền hoàn thuế hoặc bù trừ nghĩa vụ thuế theo đúng trình tự.
-
Thái độ xử lý: Nghiêm cấm việc gợi ý, gây sức ép hoặc yêu cầu NNT làm văn bản từ chối nhận số tiền thuế được hoàn hoặc bù trừ nghĩa vụ.
3. Tăng cường công tác kiểm tra nội bộ
-
Ban Kiểm tra (Cục Thuế) và Thuế các tỉnh, thành phố tăng cường công tác kiểm tra nội bộ, chủ động nắm bắt tình hình và thông tin phản ánh trên các phương tiện thông tin đại chúng để kịp thời xác minh, xử lý nghiêm các trường hợp vi phạm quy trình hướng dẫn NNT.