 English
 Tiếng Việt
DỰ THẢO NGHỊ QUYẾT MỚI: THÁO GỠ KHÓ KHĂN VỀ THUẾ, BẢO HÀNH CHÍNH SÁCH ĐẶC THÙ HỖ TRỢ NGƯỜI NỘP THUẾ (DỰ THẢO 2026)
Chính phủ đang tiến hành lấy ý kiến rộng rãi đối với Dự thảo Nghị quyết quy định chính sách đặc thù nhằm tháo gỡ khó khăn cho người nộp thuế (NNT) trong thực hiện pháp luật về quản lý thuế, đáp ứng yêu cầu cấp bách về trao đổi thông tin theo yêu cầu. Đây là bước đi quan trọng nhằm giải quyết dứt điểm các vướng mắc tồn đọng cho các doanh nghiệp, hộ kinh doanh đang tạm dừng hoạt động nhưng chưa đóng mã số thuế (MST), đồng thời thực hiện các cam kết quốc tế về minh bạch thông tin thuế.
- Đối Tượng Được Áp Dụng Chính Sách Đặc Thù
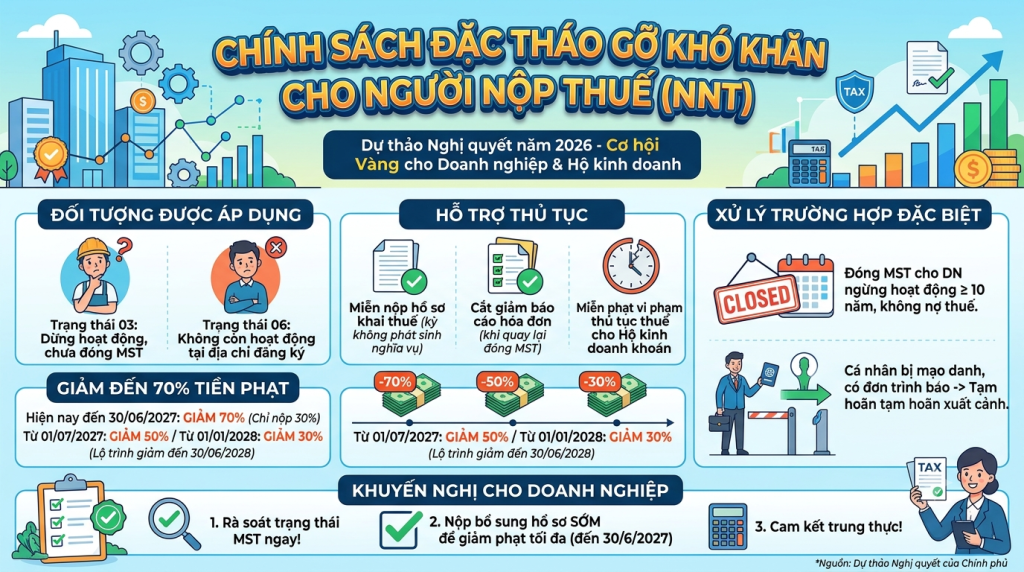
Chính sách này hướng trực tiếp đến 02 nhóm đối tượng đang gặp vướng mắc về trạng thái thuế tính đến thời điểm Nghị quyết có hiệu lực:
- Trạng thái 03: Người nộp thuế đã dừng hoạt động kinh doanh nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực MST.
- Trạng thái 06: Người nộp thuế không còn hoạt động tại địa chỉ đã đăng ký với cơ quan thuế.
- Nới Lỏng Quy Định Về Hồ Sơ Khai Thuế & Hóa Đơn
Dự thảo mang đến nhiều cơ chế hỗ trợ cắt giảm thủ tục hành chính đáng chú ý:
- Miễn nộp hồ sơ khai thuế: NNT thuộc diện điều chỉnh không phải nộp hồ sơ khai thuế đối với các kỳ tính thuế không phát sinh nghĩa vụ thuế trong thời gian không hoạt động tại địa chỉ đăng ký.
- Trường hợp bị thu hồi giấy phép: NNT bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp/hộ kinh doanh không phải nộp hồ sơ khai thuế trong thời gian bị thu hồi (ngoại trừ hồ sơ quyết toán thuế tính đến thời điểm thu hồi).
- Miễn báo cáo hóa đơn: NNT không phải lập, gửi thông báo/báo cáo hóa đơn cho đến thời điểm Nghị định 123/2020/NĐ-CP có hiệu lực khi quay lại làm thủ tục đóng MST.
- Yêu cầu cam kết: NNT phải nộp bổ sung các hồ sơ thuế còn thiếu của giai đoạn trước đó, đồng thời chịu trách nhiệm trước pháp luật về tính chính xác của các kỳ cam kết không phát sinh nghĩa vụ thuế.
- Lộ Trình Giảm Đến 70% Tiền Phạt Vi Phạm Hành Chính
Đối với hành vi chậm nộp hồ sơ khai thuế (theo Nghị định 125/2020/NĐ-CP), NNT nộp đầy đủ hồ sơ còn thiếu sẽ được áp dụng mức phạt ưu đãi theo lộ trình:
|
Từ ngày Nghị quyết có hiệu lực đến hết 30/06/2027 |
30% mức phạt quy định (Giảm 70%) |
|
Từ 01/07/2027 đến hết 31/12/2027 |
50% mức phạt quy định (Giảm 50%) |
|
Từ 01/01/2028 đến hết 30/06/2028 |
70% mức phạt quy định (Giảm 30%) |
- Đối với Hộ & Cá nhân kinh doanh: Hộ kinh doanh nộp thuế khoán được miễn xử phạt vi phạm thủ tục thuế. Hộ kinh doanh nộp thuế kê khai áp dụng mức phạt chỉ bằng 15% mức phạt quy định (bằng 50% của mức 30%) kể từ khi Nghị quyết có hiệu lực đến hết 30/06/2028.
- Lưu ý quan trọng: Mức giảm tiền phạt không áp dụng đối với các hành vi có dấu hiệu trốn thuế, gian lận thuế, sử dụng hóa đơn không hợp pháp hoặc đang trong quá trình thanh tra, điều tra, truy tố, xét xử.
- Xử Lý Thuận Lợi Cho Doanh Nghiệp Ngừng Hoạt Động Lâu Năm & Bị Giả Mạo Thông Tin
- Chấm dứt MST cho trường hợp ngưng hoạt động ≥ 10 năm: Doanh nghiệp/NNT ngừng hoạt động hoặc không ở địa chỉ đăng ký từ 10 năm trở lên (tính đến ngày Nghị quyết có hiệu lực), không nợ thuế và không có vi phạm sẽ được xem xét đóng MST đặc thù. Cơ quan thuế sẽ công khai thông tin 30 ngày trên cổng thông tin điện tử trước khi hoàn tất thủ tục.
- Tạm hoãn xuất cảnh đối với người bị mạo danh: Cá nhân bị lấy cắp thông tin để đứng tên đại diện doanh nghiệp/hộ kinh doanh, nếu đã gửi đơn trình báo đến cơ quan công an và cơ quan thuế/đăng ký kinh doanh, sẽ tạm thời chưa bị áp dụng biện pháp tạm hoãn xuất cảnh trong thời gian cơ quan công an thụ lý giải quyết.
- Khuyến Nghị Cho Doanh Nghiệp
- Rà soát lại trạng thái MST: Chủ động kiểm tra trạng thái hoạt động của doanh nghiệp trên Hệ thống thông tin đăng ký thuế của cơ quan thuế.
- Nộp bổ sung hồ sơ sớm: Tận dụng giai đoạn đầu áp dụng Nghị quyết (đến hết 30/06/2027) để nộp hồ sơ còn thiếu và hưởng mức giảm phạt tối đa (chỉ nộp 30% tiền phạt).
(Nguồn: Dự thảo Nghị quyết của Chính phủ năm 2026 về chính sách đặc thù tháo gỡ khó khăn cho người nộp thuế)