 English
 Tiếng Việt
ĐẶT CỌC MUA NHÀ/ĐẤT, DỰ ÁN DỊP CUỐI NĂM – NHẬN DIỆN HỢP ĐỒNG BIẾN TƯỚNG VÀ CÁCH BẢO VỆ TIỀN CỌC
1. Bối cảnh thị trường cuối năm
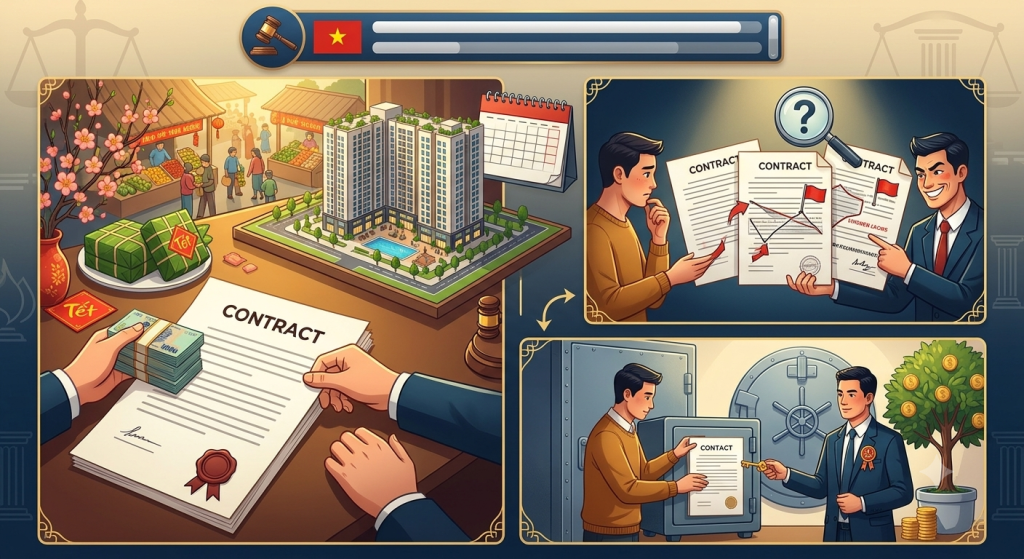
Thời điểm cuối năm thường là giai đoạn cao điểm của thị trường bất động sản. Nhiều chủ đầu tư và đơn vị môi giới tung ra các chương trình khuyến mãi, chiết khấu hấp dẫn để kích cầu. Tuy nhiên, đây cũng là thời điểm xuất hiện nhiều rủi ro pháp lý đối với người mua nhà, đặc biệt là các dự án chưa hoàn thiện thủ tục pháp lý hoặc chưa đủ điều kiện mở bán theo quy định.
2. Nhận diện các hình thức “Hợp đồng biến tướng”
Theo quy định của Luật Kinh doanh Bất động sản 2023 và Luật Đất đai 2024, dự án bất động sản hình thành trong tương lai chỉ được phép thu tiền đặt cọc hoặc mở bán khi đã đáp ứng đầy đủ điều kiện về pháp lý (Giấy phép xây dựng, nghiệm thu móng, thông báo đủ điều kiện bán nhà của cơ quan quản lý,…).
Để “lách luật” thu tiền của khách hàng khi dự án chưa đủ điều kiện, nhiều chủ đầu tư/môi giới đã sử dụng các loại hợp đồng biến tướng như:
-
Hợp đồng giữ chỗ / Biên bản đăng ký nguyện vọng: Bản chất là hình thức đặt cọc trước nhưng dùng tên gọi khác để né tránh sự kiểm tra của cơ quan quản lý.
-
Hợp đồng hợp tác đầu tư / Hợp đồng góp vốn: Khách hàng chuyển tiền dưới hình thức “góp vốn”, nhưng thực chất không được chia lợi nhuận mà chỉ được ưu tiên mua căn hộ/lô đất khi dự án mở bán.
-
Hợp đồng hứa mua – hứa bán / Thỏa thuận thỏa thuận ký kết hợp đồng: Dạng thỏa thuận cam kết sẽ ký hợp đồng mua bán trong tương lai, chuyển dịch rủi ro hoàn toàn về phía người mua nếu dự án bị vướng pháp lý hoặc chậm tiến độ.
3. Rủi ro đối với người mua nhà
-
Mất trắng tiền cọc hoặc bị ngâm vốn: Nếu dự án bị đình chỉ, không cấp được giấy phép hoặc chủ đầu tư giải thể/sản nghiệp.
-
Khó khởi kiện đòi lại tiền: Khi xảy ra tranh chấp, các loại hợp đồng biến tướng thường có các điều khoản bất lợi cho người mua, khiến quá trình tố tụng kéo dài và khó thu hồi lại tài sản.
-
Không xác định được thời hạn giao nhà: Do không phải là Hợp đồng Mua bán chính thức, các cam kết về thời gian bàn giao nhà thường không có giá trị ràng buộc pháp lý chặt chẽ.
4. Khuyến nghị pháp lý bảo vệ tiền cọc cho người mua
Nên kiểm tra trước khi xuống tiền:
-
Kiểm tra hồ sơ pháp lý dự án: Yêu cầu phía bán cung cấp đầy đủ:
-
Quyết định giao đất / Chấp thuận chủ trương đầu tư.
-
Giấy phép xây dựng (đối với dự án bắt buộc).
-
Văn bản thông báo dự án đủ điều kiện bán/cho thuê mua nhà ở hình thành trong tương lai của Sở Xây dựng.
-
Bảo lãnh ngân hàng về nghĩa vụ tài chính của chủ đầu tư.
-
-
Đọc kỹ điều khoản về tiền đặt cọc:
-
Mức tiền cọc không vượt quá 5% giá bán theo quy định tại khoản 5 Điều 23 Luật Kinh doanh Bất động sản 2023 (đối với nhà ở, công trình xây dựng hình thành trong tương lai).
-
Quy định rõ chế tài xử lý nếu một trong hai bên vi phạm (ví dụ: Chủ đầu tư không ký Hợp đồng mua bán đúng hạn thì phải hoàn trả cọc và phạt cọc bao nhiêu %).
-
-
Thực hiện giao dịch qua tài khoản ngân hàng: Tất cả các khoản thanh toán tiền cọc phải được chuyển vào tài khoản chính thức của chủ đầu tư (không chuyển vào tài khoản cá nhân của nhân viên môi giới) và phải ghi rõ nội dung chuyển tiền.
-
Tham vấn luật sư/chuyên gia pháp lý: Khi gặp các mẫu hợp đồng phức tạp hoặc có tên gọi lạ, người mua nên tham khảo ý kiến chuyên gia trước khi đặt bút ký.
Tóm lại: Đặt cọc mua bất động sản dịp cuối năm đòi hỏi sự tỉnh táo và cẩn trọng cao độ. “An toàn pháp lý” luôn phải là ưu tiên hàng đầu trước khi tính đến các yếu tố chiết khấu hay ưu đãi tài chính.